Las estafas digitales están creciendo rápidamente en Guatemala. Según datos del Ministerio Público, el país pasó de 1.292 denuncias de ciberestafas en 2019 a 14.871 en 2025. Y solo entre enero y junio de 2026 ya se habían registrado otras 7.925 denuncias por estafas electrónicas.
Pero estas cifras cuentan solamente una parte de la historia.
Estamos hablando de denuncias registradas, no necesariamente de la dimensión real del problema. No todas las víctimas reportan lo ocurrido. La vergüenza de haber sido engañado, el impacto emocional o incluso considerar que la pérdida económica no justifica iniciar un proceso pueden hacer que muchas estafas nunca lleguen a las estadísticas oficiales.
Incluso con esa limitación, los casos conocidos muestran claramente cómo está evolucionando el fraude.
El delincuente ya no necesita robar el dinero
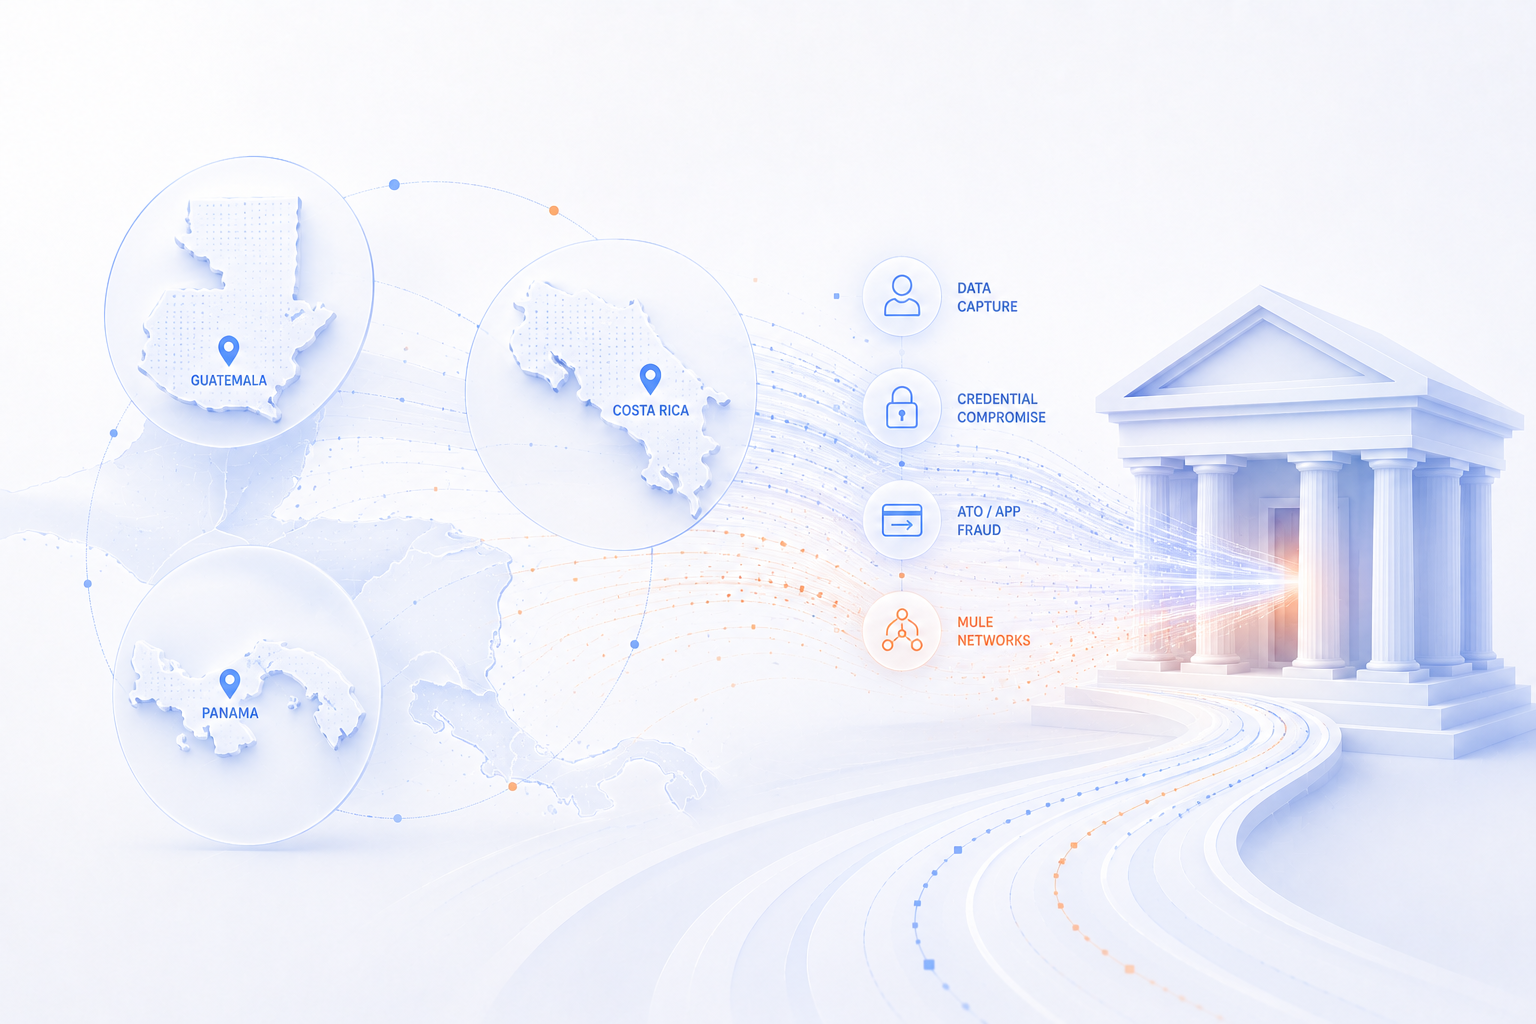
WhatsApp, phishing, clonación de cuentas, falsas inversiones, ofertas de empleo fraudulentas y suplantación de identidad están entre las modalidades observadas en Guatemala.
Aunque las historias cambian, muchas comparten un elemento: la manipulación.
En lugar de intentar superar directamente los controles de seguridad del banco, el delincuente puede convencer a una persona legítima de iniciar sesión en su propia cuenta y realizar ella misma una transferencia.
Para la institución financiera, esto crea un problema especialmente complejo. El cliente es real. El dispositivo puede ser conocido. Las credenciales son correctas. La autenticación fue superada.
Pero la intención detrás de la operación fue manipulada.
La tendencia no es exclusiva de Guatemala. Datos de BioCatch de 36 instituciones financieras latinoamericanas muestran que los intentos de estafas de ingeniería social crecieron 155% en 2025, mientras que las cuentas mula reportadas aumentaron 42% en la región.
La estafa termina para la víctima. Para el criminal, comienza otra etapa.
Convencer a la víctima es solamente una parte de la operación.
El dinero necesita un destino.
Y aquí aparecen las cuentas mula: cuentas legítimas utilizadas para recibir, mover y dispersar fondos procedentes de actividades ilícitas.
En Guatemala, la importancia de seguir el dinero también aparece en los datos recientes de la Intendencia de Verificación Especial (IVE). Las cuentas monetarias representan el 43,2% y las cuentas de ahorro el 36,0% de los productos financieros asociados con reportes de transacciones sospechosas: juntas concentran el 79,2%. La estafa figura además entre los delitos recurrentemente vinculados con posibles operaciones de lavado de dinero.
La cuenta mula, por lo tanto, no es simplemente donde termina una estafa. Es parte de la infraestructura que permite que el fraude funcione.
El costo que no siempre aparece como pérdida por fraude
En una estafa en la que el propio cliente autoriza la transferencia, la pérdida financiera no necesariamente es absorbida directamente por la institución financiera. Pero eso no significa que el fraude no tenga un costo para el banco.
Cada caso puede generar atención al cliente, investigaciones, análisis de transacciones, disputas sobre responsabilidad y, dependiendo de las circunstancias, reclamaciones o procesos legales. Todo ello consume tiempo y recursos.
Existe además un costo más difícil de medir: la confianza. Una víctima puede considerar que su banco no la protegió, aunque técnicamente haya autorizado la operación. El impacto puede aparecer en la relación con la institución, en el uso de sus productos, en la reputación de la marca y, eventualmente, en la pérdida del cliente.
Por eso, medir el impacto de las estafas únicamente por cuánto dinero reembolsa una institución puede dejar fuera una parte importante del problema.
Ver ambos lados de la transacción
Combatir este tipo de fraude requiere mirar más allá de una autenticación correcta o de una transacción individual.
La inteligencia conductual puede ayudar a identificar señales de manipulación durante la sesión del cliente: cambios en la forma de interactuar, comportamientos asociados con coerción o señales de que otra persona puede estar guiando la operación. Del otro lado, el análisis comportamental de las cuentas receptoras puede ayudar a identificar patrones asociados con cuentas mula antes de que el dinero sea dispersado.
Esa combinación ya forma parte de la estrategia de instituciones financieras en distintos mercados. BioCatch utiliza inteligencia conductual, de dispositivos y de red para ayudar a los bancos a entender tanto lo que ocurre con quien envía el dinero como el riesgo asociado con quien lo recibe.
En el caso específico de cuentas mula, BioCatch reporta que el 96% de sus clientes que implementan su solución de detección de mulas identifican cuentas mula existentes dentro de las primeras semanas de despliegue; y el 70% ha identificado cuentas recién creadas como mulas antes de que reciban su primera transferencia entrante.
Porque detectar la estafa sin detectar dónde termina el dinero significa ver solamente una parte de la operación.
El desafío para Guatemala, y para toda la región, es dejar de analizar el fraude como una serie de eventos aislados y empezar a verlo como lo que cada vez más es: una operación conectada de principio a fin.
Fuentes y referencias para validación editorial
- Diario de Centro América — “Fraudes digitales se dan más en WhatsApp y phishing” (10 ago. 2026)
Datos del Ministerio Público: 1.292 casos en 2019; 14.871 en 2025; 7.925 denuncias por estafas electrónicas entre enero y junio de 2026. También describe WhatsApp, phishing, esquemas de inversión y clonación de cuentas entre las modalidades observadas. - Diario de Centro América — “Alerta cuando el fraude llega en pantalla y se concreta con un clic” (11 ago. 2026)
Refuerza los datos de denuncias y menciona mensajes, llamadas, enlaces, códigos QR, falsas inversiones y ofertas de empleo. - Prensa Libre — datos de la Intendencia de Verificación Especial (IVE) (21 oct. 2026)
Al 30 de septiembre de 2026, cuentas monetarias (43,2%) y de ahorro (36,0%) concentran 79,2% de los productos asociados con reportes de transacciones sospechosas. La estafa aparece entre los delitos recurrentemente vinculados con posibles operaciones de lavado. - BioCatch — 2026 Digital Banking Fraud Trends in Latin America
Datos propietarios de 36 instituciones financieras que atienden a más de 300 millones de clientes: intentos de estafas de ingeniería social +155% en 2025; cuentas mula reportadas +42% en Latinoamérica. - BioCatch — Latin American banks see 155% increase in scam attempts (6 abr. 2026)
Comunicado que detalla la base regional del informe y los aumentos de scams y cuentas mula. - BioCatch — Mule Account Detection
BioCatch reporta que 96% de los clientes que despliegan MAD detectan cuentas mula existentes en semanas y 70% identifican cuentas recién creadas como mulas antes de su primera transferencia entrante.
Nota editorial
La afirmación sobre subregistro se presenta de forma cualitativa: las cifras oficiales corresponden a denuncias y no necesariamente reflejan la totalidad de las estafas. No se incluye un porcentaje de subregistro para Guatemala porque no se identificó una estimación local suficientemente sólida para cuantificarlo.
Los posibles costos para las instituciones financieras —atención, investigación, disputas, procesos legales, reputación y relación con el cliente— se describen como impactos potenciales y no como costos cuantificados específicamente para Guatemala.